
Un produit acheté 5,50 € puis revendu 13 € ne rapporte pas automatiquement 7,50 € à l’entreprise. Entre les deux montants se glissent l’emballage, la livraison, les dépenses publicitaires, les commissions, le stockage et une part des frais de fonctionnement. Certains prélèvements apparaissent sur chaque commande ; d’autres restent dispersés dans les comptes mensuels. C’est précisément ce décalage qui peut transformer une activité commercialement dynamique en entreprise peu rentable.
Calculer un prix de vente solide exige de relier chaque référence à l’ensemble des ressources qu’elle mobilise, puis de choisir une rémunération compatible avec le marché. Le raisonnement ne s’arrête donc ni au tarif du fournisseur ni à un coefficient multiplicateur. Pour le rendre concret, suivons Atelier Lune, une entreprise fictive qui commercialise en ligne de la vaisselle artisanale. Son objectif : proposer un tarif compréhensible pour ses clients, rémunérer son activité et éviter que les commandes supplémentaires ne masquent une rentabilité insuffisante. Du classement des dépenses au suivi des remises, chaque décision s’appuie sur des hypothèses explicites et vérifiables.
Calculer le coût de revient : recenser tous les coûts de l’entreprise
Coûts directs et charges indirectes : distinguer leur affectation
La première étape consiste à identifier les dépenses nécessaires pour acheter ou fabriquer, commercialiser et livrer une unité. Une charge directe peut être rattachée à un article sans répartition arbitraire : achat de marchandises, matière première, emballage spécifique ou temps de fabrication précisément mesuré.
À l’inverse, les charges indirectes bénéficient à plusieurs références ou à toute la structure. Le loyer du local, les honoraires comptables, l’assurance professionnelle et les logiciels de gestion doivent être répartis selon une règle cohérente, plutôt qu’oubliés parce qu’ils ne figurent pas sur la facture du fournisseur.
Chez Atelier Lune, une assiette est achetée 5,50 € HT. Ce montant constitue seulement le point de départ : la préparer, trouver un acheteur, traiter son règlement et expédier sa commande mobilise également des ressources. Une erreur fréquente serait de considérer toute la différence avec le tarif affiché comme un bénéfice disponible.
Coûts fixes et coûts variables : une deuxième lecture indispensable
La distinction précédente ne doit pas être confondue avec celle entre coûts fixes et coûts variables. La première indique comment affecter une dépense ; la seconde décrit son comportement lorsque l’activité évolue. Un salaire peut ainsi être directement lié à une fabrication tout en restant stable à court terme.
Les dépenses variables progressent avec les quantités vendues, les commandes ou le chiffre d’affaires. Les dépenses structurelles restent relativement stables dans une certaine plage d’activité, mais peuvent augmenter par paliers : recruter un préparateur ou louer un deuxième entrepôt change immédiatement l’équation économique.
- Achats et fabrication : marchandises, matières, consommables, sous-traitance et pertes normales de production.
- Personnel : rémunérations, cotisations employeur et temps consacré aux opérations.
- Commercialisation : publicité, commissions, création de contenus et outils marchands.
- Logistique : stockage, conditionnement, transport et traitement des retours.
- Frais généraux : assurances, comptabilité, abonnements, entretien et amortissements.
Construire une base de calcul HT cohérente
Pour une entreprise qui récupère intégralement la TVA sur les dépenses concernées, le raisonnement s’effectue généralement hors taxes. Si la taxe n’est pas récupérable, elle augmente le montant réellement supporté : utiliser systématiquement les valeurs HT sous-estimerait alors les besoins économiques.
Il faut également distinguer dépense comptable et sortie de trésorerie. Une machine durable contribue au calcul à travers son amortissement et ses frais d’utilisation ; ajouter simultanément son achat intégral et cet amortissement ferait compter deux fois la même ressource.
La rémunération du dirigeant mérite aussi une attention particulière. Lorsqu’elle n’apparaît pas comme un salaire dans les comptes, elle ne disparaît pas pour autant du modèle économique : un objectif de revenu doit être intégré à la construction tarifaire, avec les cotisations correspondantes et sans double comptage.
Enfin, les quantités retenues doivent correspondre aux unités réellement commercialisables. Si certaines pièces se cassent ou présentent des défauts, répartir les dépenses sur toutes les pièces achetées donnera une vision trop optimiste. Un inventaire fiable décrit le fonctionnement réel de l’entreprise, pas seulement ses factures les plus visibles.
Méthode des coûts complets : répartir les frais généraux par produit
Choisir des centres d’analyse et des clés de répartition utiles
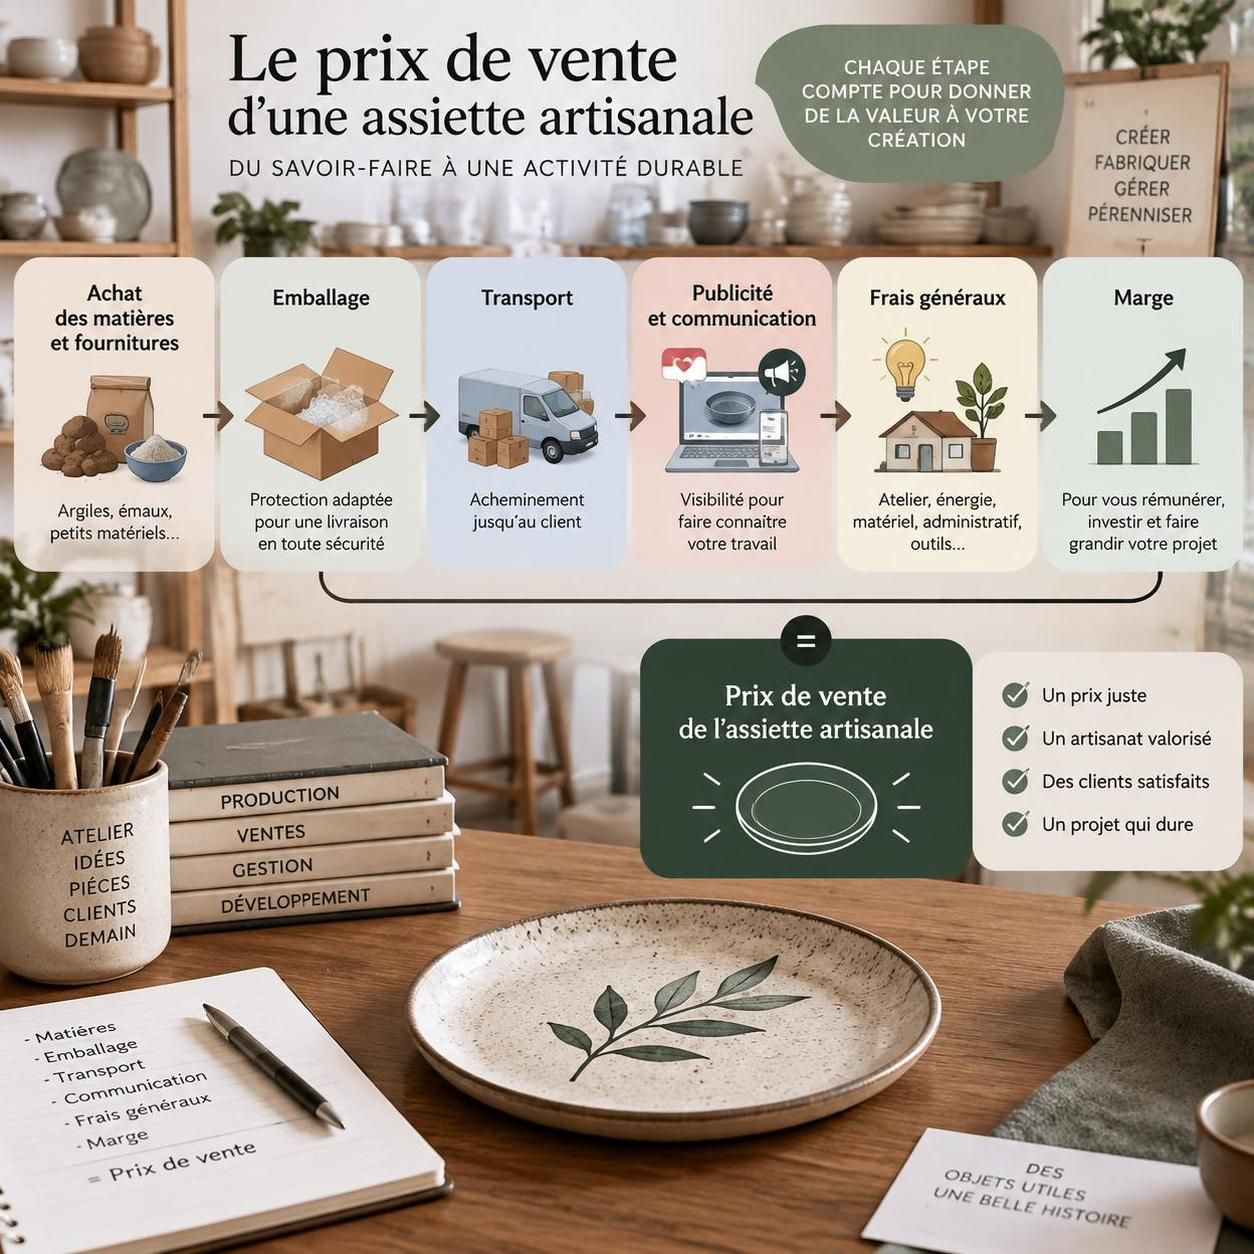
Une fois les dépenses recensées, la méthode des coûts complets consiste à réunir celles qui sont directement attribuables et une quote-part des ressources communes. Elle permet d’obtenir un coût de revient unitaire couvrant le parcours économique du produit, depuis son approvisionnement jusqu’à sa commercialisation.
Pour éviter une répartition aveugle, l’entreprise peut organiser ses charges en centres d’analyse : achats, atelier, stockage, expédition ou administration. Chaque centre rassemble des dépenses dont la consommation dépend d’un facteur identifiable. Ce facteur devient une unité d’œuvre, autrement dit une mesure de l’utilisation du service concerné.
Dans un atelier mécanisé, les heures de fonctionnement constituent souvent une meilleure base que le nombre d’articles. Pour les expéditions, le nombre de colis, leur poids ou leur volume peuvent être plus représentatifs. Répartir toutes les dépenses selon le chiffre d’affaires reviendrait parfois à pénaliser les références chères, même lorsqu’elles sont simples à traiter.
Prenons un centre de production qui supporte 100 000 € de dépenses annuelles pour 1 000 heures productives. Son unité d’œuvre revient à 100 € par heure ; une pièce nécessitant deux heures reçoit donc 200 € de charges de ce centre. Cette affectation suppose que les salaires ou autres montants déjà inclus ne soient pas ajoutés une seconde fois ailleurs.
Exemple chiffré : le coût complet d’une assiette vendue en ligne
Atelier Lune prévoit de commercialiser 10 000 assiettes sur l’année. Pour simplifier cette première simulation, ses frais communs annuels de 20 000 € sont répartis uniformément sur ces unités, soit 2 € chacune. Cette hypothèse reste acceptable tant que les références sollicitent des moyens comparables.
| Poste retenu | Montant unitaire HT | Hypothèse de calcul |
|---|---|---|
| Achat de l’assiette | 5,50 € | Tarif fournisseur |
| Emballage | 0,60 € | Protection et conditionnement |
| Transport supporté par l’entreprise | 0,90 € | Moyenne par unité vendue |
| Acquisition commerciale variable | 0,70 € | Budget attribuable aux ventes |
| Traitement transactionnel forfaitaire | 0,30 € | Montant moyen affecté à l’unité |
| Total variable | 8,00 € | Somme des postes précédents |
| Quote-part des dépenses fixes | 2,00 € | 20 000 € divisés par 10 000 unités |
| Coût complet unitaire | 10,00 € | Base de construction du tarif |
Dans cet exemple pédagogique, les frais transactionnels sont supposés forfaitaires. Si le prestataire prélève plutôt un pourcentage du montant encaissé, leur valeur dépendra du tarif final : il faudra alors les intégrer dans une équation adaptée, et non conserver artificiellement trente centimes.
Adapter la précision au fonctionnement de l’entreprise
La méthode devient particulièrement utile lorsque plusieurs fabrications partagent des machines et des équipes. Elle peut néanmoins servir au commerce ou aux services, à condition de choisir des facteurs pertinents. Une petite structure n’a pas nécessairement besoin de dizaines de centres pour obtenir une estimation exploitable.
Pour Atelier Lune, la répartition uniforme cesse d’être satisfaisante si un grand plat exige trois protections, davantage de stockage et une manutention particulière. Un calcul par famille de produits devient alors préférable, avec une affectation distincte des ressources logistiques.
Le dispositif doit rester proportionné : mieux vaut quelques règles documentées et régulièrement révisées qu’un modèle très détaillé alimenté par des données anciennes. La qualité d’une répartition dépend d’abord du lien entre la dépense et ce qui la provoque.
Prix de vente HT : appliquer correctement le taux de marge et le taux de marque
Ajouter une marge bénéficiaire sans confondre les pourcentages
Lorsque le coût complet est connu, la formule de départ est simple : prix de vente HT = coût de revient + marge en euros. Pourtant, annoncer « je veux 30 % de marge » reste ambigu tant que l’on ne précise pas la base du calcul. Trente pour cent du coût et trente pour cent du tarif final ne produisent pas le même résultat.
Dans le cas d’Atelier Lune, une majoration de 30 % appliquée à une base de 10 € donne 3 € de différence, donc un tarif de 13 € HT. La formule utilisée est : prix HT = coût complet × (1 + taux de majoration sur coût). Les pourcentages doivent être saisis sous forme décimale : 30 % devient 0,30.
Le vocabulaire comptable appelle une précision. Dans une activité de négoce, la marge commerciale correspond classiquement à la différence entre ventes de marchandises et coût d’achat des marchandises vendues ; le taux de marge rapporte cette différence au coût d’achat. Une majoration calculée sur un coût complet doit donc être explicitement présentée comme telle pour éviter une comparaison trompeuse avec les indicateurs sectoriels.
Calculer un taux de marque sur le montant facturé
Le taux de marque rapporte la marge retenue au montant de vente HT. Avec une différence de 3 € et un tarif de 13 €, le ratio atteint environ 23,08 %, et non 30 %. La distinction est déterminante lorsqu’une direction commerciale fixe un objectif exprimé en pourcentage du chiffre d’affaires.
Pour obtenir 30 % du montant final après couverture d’une base complète de 10 €, l’équation devient : prix HT = 10 ÷ (1 − 0,30) = 14,29 € environ. La différence obtenue représente alors approximativement 4,29 €. Une simple confusion de dénominateur aurait conduit à facturer 1,29 € de moins par unité.
La même vigilance s’impose avec les commissions proportionnelles. Supposons, dans un autre scénario, un coût de 10 € hors commission, un prélèvement de 3 % du tarif HT et un objectif de résultat de 20 % de ce tarif. Le calcul est alors 10 ÷ (1 − 0,03 − 0,20), soit environ 12,99 € HT.
Cette formule suppose que les deux pourcentages portent bien sur la même base. Une plateforme facturant sa commission sur le TTC, sur les frais de livraison ou avec un forfait supplémentaire nécessite un calcul différent. Lire les conditions contractuelles évite de surestimer la marge bénéficiaire réellement conservée.
Passer du prix HT au TTC sans transformer la TVA en bénéfice
Si l’assiette relève d’un taux de TVA de 20 % et que l’entreprise doit la facturer, 13 € HT deviennent 15,60 € TTC. La taxe collectée n’est pas une recette librement disponible : elle entre dans le mécanisme de déclaration et de reversement, après prise en compte des droits à déduction applicables.
Un coefficient multiplicateur peut accélérer les calculs, mais sa définition doit être claire. Multiplier un achat HT pour obtenir un tarif TTC ne revient pas à multiplier un coût complet HT pour obtenir un montant HT. Sans cette précision, deux commerçants peuvent annoncer le même coefficient tout en obtenant des rentabilités très différentes.
Enfin, la différence calculée après couverture des charges retenues n’est pas automatiquement le bénéfice net distribuable. Le périmètre peut encore exclure certains frais financiers ou l’impôt sur les bénéfices. Tout objectif de rentabilité doit annoncer sa base, son périmètre et son traitement fiscal.
Seuil de rentabilité : vérifier que les volumes financent réellement l’activité
Mesurer la contribution de chaque vente aux dépenses fixes
Un tarif apparemment confortable à l’unité ne garantit pas que l’entreprise couvrira son fonctionnement annuel. Pour le vérifier, il faut distinguer la marge sur coûts variables du résultat calculé après affectation des dépenses structurelles. La première indique ce que chaque vente apporte pour financer les engagements communs.
Atelier Lune facture son assiette 13 € HT et supporte 8 € de dépenses variables par unité. Chaque pièce apporte donc 5 € de contribution. Avec 20 000 € de charges fixes annuelles, il faut vendre 20 000 ÷ 5, soit 4 000 unités pour atteindre le seuil de rentabilité, dans les hypothèses retenues.
En valeur, ce niveau correspond à 52 000 € de chiffre d’affaires HT. Le même résultat s’obtient en divisant les dépenses structurelles par le taux de contribution : 5 ÷ 13, soit environ 38,46 %. Ce calcul suppose une composition des ventes stable et l’absence de changement de capacité.
Tester plusieurs volumes plutôt qu’un scénario unique
À 10 000 unités, la contribution totale atteint 50 000 € ; après les 20 000 € de fonctionnement, le résultat du modèle s’établit à 30 000 €. Cette simulation explique pourquoi le coût complet de 10 € et le tarif de 13 € produisaient une différence de 3 € par pièce au volume prévu.
Mais que se passe-t-il si les ventes ralentissent ? À 6 000 pièces, la quote-part fixe passe à environ 3,33 € par unité et le coût complet à 11,33 €. L’activité conserve alors un résultat de 10 000 €, bien inférieur à celui du scénario initial, malgré un montant facturé inchangé.
À 12 000 unités, le poids des charges communes descend à environ 1,67 € par pièce, sous réserve de ne pas devoir embaucher ou agrandir le stockage. Cette réserve est essentielle : les économies de volume ne se prolongent pas indéfiniment, car certaines capacités finissent par saturer.
Calculer l’effet réel des remises commerciales
Une remise de 10 % fait passer le montant HT de 13 € à 11,70 €. Avec les mêmes dépenses variables, la contribution tombe de 5 € à 3,70 €, soit une baisse de 26 %. Pour retrouver la contribution procurée par 100 ventes au tarif normal, il faut vendre environ 136 unités remisées.
Cette hausse de volume ne doit pas être présumée. Une campagne peut aussi générer davantage de retours, des frais publicitaires supplémentaires ou un surcroît de manutention. Le bon indicateur n’est donc pas seulement le nombre de commandes, mais le résultat additionnel obtenu après ces conséquences.
Le tarif couvrant uniquement les dépenses variables ne constitue pas non plus un objectif durable. Il peut éclairer une décision ponctuelle lorsqu’une capacité reste inutilisée, mais ne finance ni les engagements permanents ni les investissements futurs. Les règles applicables, notamment en matière de revente à perte, doivent être examinées séparément : elles ne se déduisent pas simplement du coût complet.
Enfin, une entreprise rentable sur le papier peut manquer de trésorerie si elle paie ses fournisseurs avant d’encaisser ses clients. Stocks, délais de règlement et TVA nécessitent donc un suivi complémentaire. Le bon montant doit financer à la fois le résultat économique et le rythme réel des décaissements.
Stratégie tarifaire : confronter le calcul aux clients et actualiser les hypothèses
Comparer des offres réellement équivalentes
Le calcul interne définit les conditions économiques de l’offre ; il ne prouve pas que les acheteurs accepteront le montant proposé. Une stratégie tarifaire crédible confronte donc le besoin de rentabilité à la concurrence, aux usages et aux bénéfices que le client reconnaît effectivement.
Pour Atelier Lune, comparer son assiette artisanale à une référence industrielle vendue sans service particulier apporterait peu d’informations. Il faut examiner des offres proches en matière de fabrication, de dimensions, de finition, de disponibilité et de conditions de livraison. Une garantie contre la casse ou un remplacement facile peuvent également modifier la comparaison.
Si les alternatives comparables se vendent moins cher, trois pistes existent : réduire les dépenses sans dégrader la promesse, améliorer la différenciation ou revoir le positionnement. Copier immédiatement le montant le plus bas du marché reviendrait à adopter les contraintes économiques d’un concurrent que l’on ne connaît pas.
Mesurer la valeur perçue sans choisir un coefficient arbitraire
Un savoir-faire identifiable, une série limitée ou une personnalisation peuvent justifier une disposition à payer supérieure. Toutefois, multiplier le coût complet par quatre ne démontre pas que ce niveau sera accepté. Le coefficient exprime un choix de gestion ; la valeur perçue se vérifie auprès des acheteurs.
Une enquête inspirée de la méthode Gabor-Granger peut présenter plusieurs niveaux tarifaires à un échantillon de clients cibles et recueillir leurs intentions d’achat. L’entreprise examine ensuite les recettes et les contributions potentielles associées à chaque proposition. Les réponses déclarées gagnent à être confrontées à des comportements d’achat observables.
Atelier Lune pourrait tester une assiette standard et une version personnalisée, plutôt que d’augmenter indistinctement toute sa gamme. Cette segmentation permet d’identifier les prestations réellement valorisées. Elle évite aussi de faire supporter aux clients sensibles au budget des options dont ils n’ont pas besoin.
Créer un tableau de suivi exploitable dans Excel ou Sheets
Le fichier de pilotage doit séparer les données saisies des résultats calculés. Pour chaque référence, il peut conserver le tarif fournisseur, les frais logistiques, le canal de distribution, les hypothèses de volume, les règles d’affectation et la date de dernière mise à jour.
- Actualiser les dépenses : remplacer les estimations par les montants constatés et expliquer les écarts significatifs.
- Recalculer par canal : distinguer boutique en ligne, plateforme et vente professionnelle lorsque les commissions ou services diffèrent.
- Simuler les décisions : mesurer l’effet d’une remise, d’un nouveau conditionnement ou d’une livraison offerte.
- Contrôler les résultats : rapprocher les contributions prévues des ventes, retours et dépenses réellement enregistrés.
La fréquence de révision dépend de la volatilité des achats et du rythme commercial. Une revue mensuelle peut convenir à une activité exposée aux variations de transport ou de publicité, tandis qu’un contrôle supplémentaire s’impose après une modification importante du fournisseur ou du contrat de distribution.
Le raisonnement s’étend aux services : il faut alors répartir les dépenses sur les heures ou journées réellement facturables, et non sur tout le temps disponible. Prospection, gestion et formation consomment des ressources même lorsqu’elles ne donnent pas lieu à une facture client.
Pour préserver la fiabilité du modèle, chaque modification doit être traçable. Atelier Lune peut ainsi distinguer une baisse de rentabilité provoquée par un transport plus cher d’une autre liée à des promotions trop fréquentes. Un tarif devient un outil de pilotage lorsqu’il repose sur des hypothèses que l’entreprise sait mesurer, expliquer et corriger.
Quelle formule utiliser pour calculer un prix de vente à partir du coût de revient ?
Pour une majoration calculée sur le coût complet, utilisez : prix HT = coût de revient × (1 + taux de majoration). Si vous visez une marge exprimée en pourcentage du montant final, utilisez : prix HT = coût de revient ÷ (1 − taux souhaité), en précisant le périmètre des charges couvertes.
Quelle différence entre taux de marge et taux de marque ?
Le taux de marge rapporte classiquement la marge commerciale au coût d’achat des marchandises vendues, tandis que le taux de marque la rapporte au prix de vente HT. Lorsque le calcul repose sur un coût complet plutôt que sur un coût d’achat, cette base doit être explicitement indiquée.
Comment intégrer les frais généraux dans chaque produit ?
Regroupez les dépenses communes par fonction, puis répartissez-les avec une clé représentative : heures de fabrication, commandes, poids expédié ou espace occupé. Une répartition identique par unité convient seulement si les articles consomment des ressources comparables.
Faut-il inclure la TVA dans le coût de revient ?
La TVA récupérable n’entre généralement pas dans le coût supporté par l’entreprise. En revanche, la taxe non récupérable doit être intégrée. Le passage au montant TTC dépend ensuite du régime de l’entreprise et du taux applicable au produit.
Pourquoi un produit rentable peut-il ne pas suffire à financer l’entreprise ?
Une contribution positive par vente ne couvre les dépenses fixes que lorsque les volumes sont suffisants. Par ailleurs, les stocks et les décalages entre paiements fournisseurs et encaissements clients peuvent créer un besoin de trésorerie même lorsque le résultat économique est positif.


